
Tudo que você precisa saber sobre seguros em São Paulo
Carro alagado tem cobertura do seguro? Saiba como agir
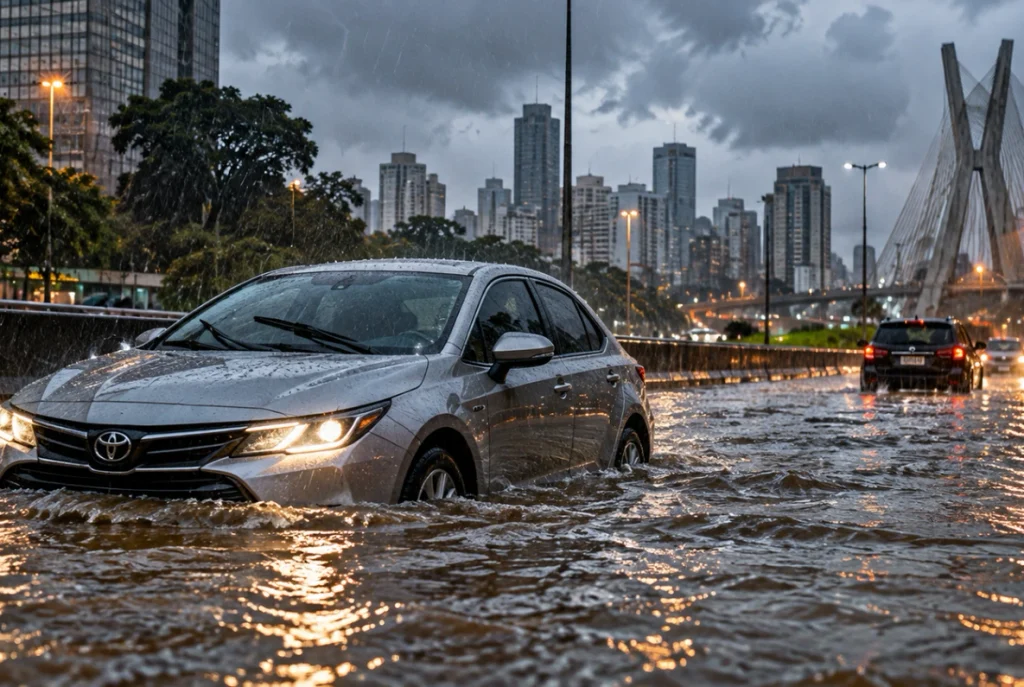
Você estaciona o carro na rua, a chuva aperta e, algumas horas depois, a água já passou da altura das rodas. Nessa hora, a dúvida é inevitável: carro alagado tem cobertura do seguro? Em São Paulo, onde os alagamentos se repetem a cada período de chuvas fortes, saber a resposta antes do problema faz toda a diferença.
A resposta curta é: na maioria dos casos, sim, mas existem condições importantes. Neste artigo, a DLX Corretora de Seguros explica quando a indenização é paga, o que pode levar à recusa e o que fazer logo depois de um alagamento.
Carro alagado tem cobertura do seguro? Depende do tipo de apólice
Em geral, a proteção contra enchentes e alagamentos faz parte da cobertura compreensiva, conhecida popularmente como “seguro total”. É ela que costuma indenizar danos causados por fenômenos da natureza, como alagamento, inundação e granizo, conforme explica a reportagem do portal CQCS sobre o que a apólice realmente diz a respeito de enchentes, publicada em abril de 2026.
Já a cobertura básica, que protege apenas contra roubo e furto, e o seguro apenas de terceiros (responsabilidade civil) não cobrem os danos que a água causa ao seu próprio veículo.
A proteção vale tanto para o carro que estava parado, em garagem ou na rua, e foi surpreendido pela subida da água, quanto para o motorista que foi pego de surpresa por um alagamento repentino e não tinha como evitá-lo.
Mesmo assim, vale conferir as Condições Gerais da apólice. É nelas que aparecem os danos por fenômenos da natureza, os limites da cobertura e as regras para acioná-la. Alguns contratos podem exigir uma cobertura adicional específica.
Quando o carro alagado tem cobertura do seguro e quando a seguradora recusa
A principal causa de negativa é o chamado agravamento de risco, que acontece quando a seguradora entende que o motorista assumiu o perigo de forma deliberada. Veja como isso costuma funcionar na prática.
Situações em que a indenização costuma ser paga
- O carro estava estacionado em local regular e a água subiu de repente.
- O motorista foi surpreendido por um alagamento sem ter como evitá-lo.
- A apólice é compreensiva e inclui cobertura para fenômenos da natureza.
O que pode levar à recusa
- Atravessar uma rua visivelmente alagada e o carro parar no meio do caminho.
- Tentar ligar o motor depois que o carro foi atingido pela água.
- Ter contratado apenas a cobertura básica (roubo e furto) ou o seguro de terceiros.
- Danos causados por água do mar ou em regiões costeiras, que geralmente não são cobertos.
- Acessórios não declarados, como sistema de som especial ou rodas customizadas.
Por isso, a pergunta certa não é apenas se carro alagado tem cobertura do seguro, mas em quais condições ela será aplicada ao seu contrato.
Quer saber se a sua apólice cobre alagamento? A equipe da DLX analisa o seu contrato sem custo e apresenta as opções de seguro auto com cobertura compreensiva para o seu perfil. A cotação é 100% gratuita.
O que fazer se o seu carro for pego por um alagamento
Agir certo nas primeiras horas pode definir se a indenização será paga. Siga este passo a passo:
- Priorize a sua segurança. Se a água ainda estiver subindo, saia do veículo e procure um local alto. O carro pode ser reposto; você, não.
- Não ligue o motor. A tentativa de dar partida pode causar o calço hidráulico: a água entra nos cilindros, trava o movimento dos pistões e pode destruir o motor. Além do prejuízo, a seguradora pode interpretar a atitude como agravamento do risco.
- Registre tudo. Assim que for seguro, fotografe e filme o carro, o nível que a água atingiu por dentro e por fora, o painel e o local do ocorrido.
- Acione a seguradora imediatamente. Informe o sinistro pelos canais de atendimento e peça o reboque. Se você tem corretor, avise-o também.
- Aguarde a vistoria. O veículo será levado a uma oficina referenciada, que avaliará os danos e definirá se o conserto é viável.
Perda parcial ou perda total?
Quando o custo do reparo é muito alto em relação ao valor do carro na Tabela Fipe, a seguradora pode declarar perda total. De acordo com reportagem do Estado de Minas (março de 2026), esse limite costuma ficar em torno de 75% do valor do veículo, por isso vale confirmar o percentual no seu contrato. Na perda total, a seguradora paga a indenização integral prevista na apólice, descontada a franquia, quando houver.
Como se proteger antes da próxima chuva forte
A prevenção também ajuda. Algumas atitudes simples reduzem o risco de prejuízo:
- Confirme se a sua apólice é compreensiva e leia as Condições Gerais.
- Acompanhe a previsão do tempo e, se houver alerta de temporal, estacione em locais mais altos.
- Evite regiões conhecidas por alagamentos e nunca force a passagem por uma rua alagada.
- Declare à seguradora os acessórios instalados no carro.
- Peça a um corretor que revise a apólice sempre que for renovar.
Conte com a DLX para proteger o seu carro
Em resumo, carro alagado tem cobertura do seguro quando a apólice é compreensiva e o motorista não agrava o risco. Entender isso antes da chuva é o que separa um susto de um grande prejuízo.
Na DLX, o atendimento é humanizado e a parceria direta com a Porto Seguro ajuda a agilizar o contato com a seguradora. Nosso pós-venda também acompanha a abertura e o recebimento do sinistro, para que você não enfrente esse momento sozinho.
A DLX Corretora de Seguros está à disposição para tirar suas dúvidas e ajudá-lo a encontrar a melhor proteção para o seu perfil. Fale com um corretor agora pelo WhatsApp, a cotação é gratuita e sem compromisso.